Viabilidad de la promoción y valoración del suelo, en el mismo sitio
EDAKON Promotora valora el suelo por el método residual, estático y dinámico, y por comparación con testigos, como la Orden ECO/805/2003. Monta la pro-forma de la promoción mes a mes desde la compra: ventas, costes, préstamo promotor, margen, TIR, VAN y pico de caja. Y lo que aprueba el comité pasa al control de costes sin volver a teclearlo.
EDAKON Promotora · En fase de depuración, con prueba gratuita de 14 días · Revisada el · Lo que se cuenta aquí está comprobado en el código de la aplicación
El valor del suelo: residual y comparación
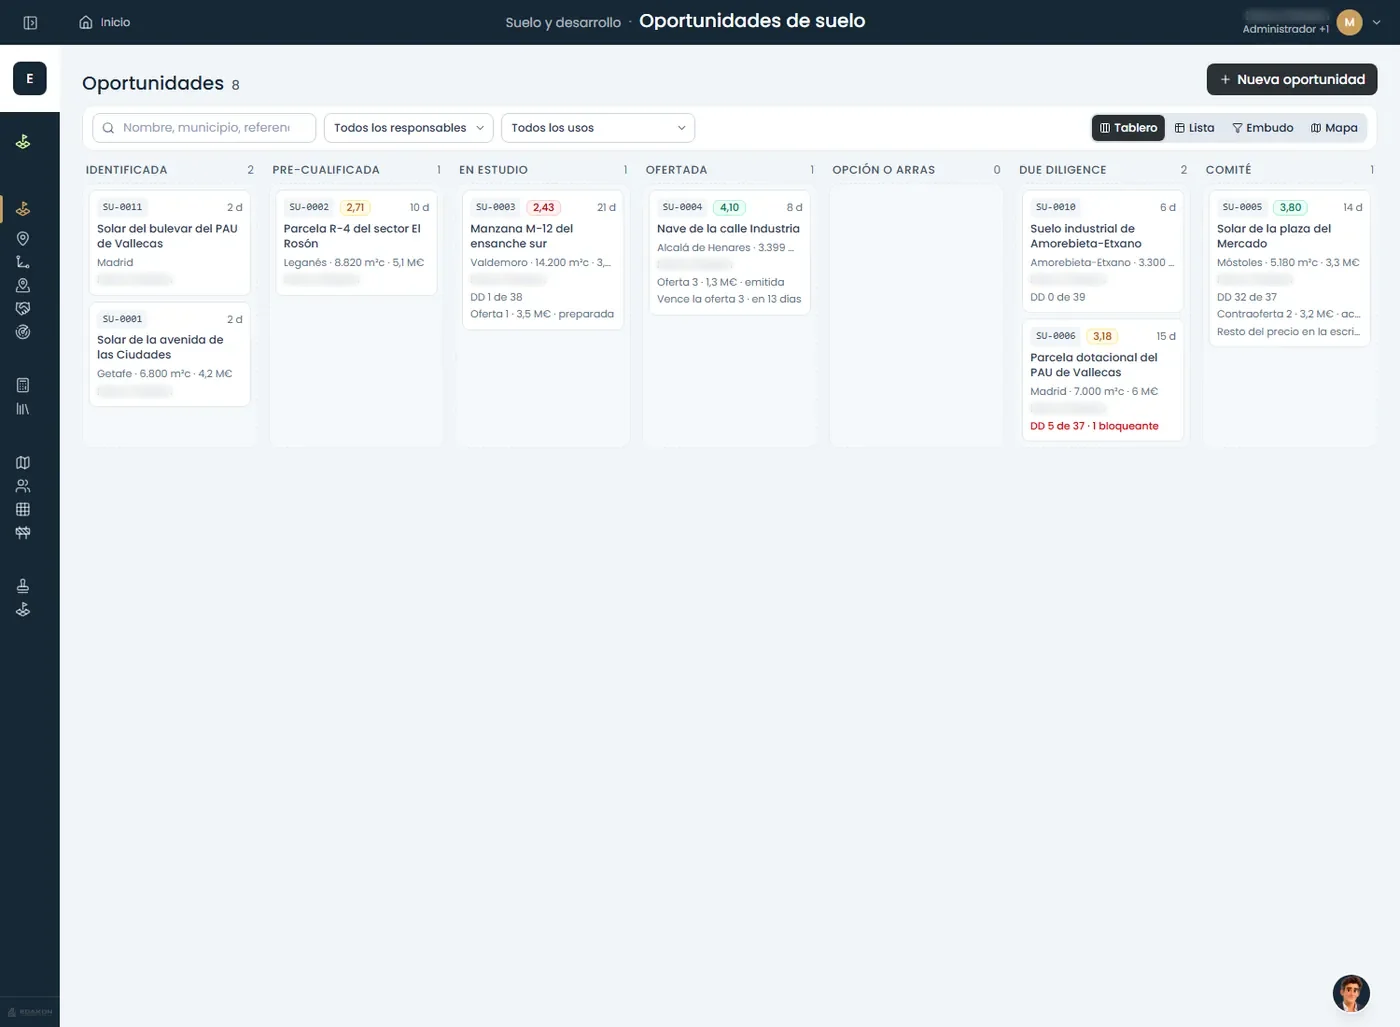
Cada suelo que entra en el embudo tiene su ficha, que se puede abrir con la referencia catastral: los datos públicos de la Sede Electrónica del Catastro rellenan la dirección, el municipio, la superficie y el uso. Sobre el mapa se ven las capas oficiales de afecciones, como la Red Natura 2000, las zonas inundables o el dominio público hidráulico. Y la valoración se hace como la Orden ECO/805/2003, la norma de las tasaciones:
Método residual estático
Para los solares que pueden empezar a construirse en menos de un año (art. 34.3), con la fórmula del artículo 42:
Método residual dinámico
Para lo que tiene gestión urbanística o plazos largos: los cobros y los pagos de cada mes, actualizados al tipo libre de riesgo más la prima (arts. 36 a 39). El valor en venta sale de precios o de rentas: un edificio que se alquila entero, como un build to rent o una residencia, se valora por sus rentas capitalizadas.
Método de comparación
Con los testigos de la compañía (compraventas, ofertas, tasaciones, subastas, concursos y anuncios), dados de alta o importados de Excel. Cada testigo se homogeneiza atributo a atributo, con su porqué: el paso de oferta a cierre, la fecha, la urbanización pendiente, la localización, el tamaño y la forma (arts. 20 a 23). Con menos de seis testigos, la valoración avisa de que es solo una referencia: la Orden pide al menos seis comparables (art. 21).
La pro-forma de la promoción, mes a mes
La viabilidad es la cuenta de la promoción desde el mes de la compra del suelo hasta la última escritura. Si todavía no se sabe qué se pagará por el suelo, toma el valor residual de su valoración.
- Las ventas: una parte en preventa y el resto durante la obra y después, cada una con su reserva, su contrato, sus pagos aplazados y su escritura.
- Los costes, por capítulo y partida, cada uno sobre su base (importe, €/m² construido sobre o bajo rasante, € por vivienda, % del PEM, de las ventas o del suelo) y con su calendario de pago: en la compra, con la licencia, durante la obra con la curva de certificaciones, con las escrituras…
- El préstamo promotor, en cascada de caja: el tramo de suelo en la compra y el de obra contra las certificaciones desde que las preventas llegan a lo que pide el banco; intereses fijos o Euríbor más diferencial, carencia y comisión de apertura.
- La deuda subordinada, un mezzanine o un préstamo puente, antes que el capital propio.
- Los socios: lo que pone cada uno y la cascada de lo que vuelve, con su retorno preferente, su múltiplo y su TIR.
- La explotación en alquiler, si la promoción no se vende entera: la rentabilidad sobre el coste (yield on cost), el cash on cash y el préstamo de inversión.
Al empezar una viabilidad, propone plazos, preventa y ritmo de ventas a partir de las promociones parecidas de la propia compañía, y el plazo de la licencia a partir de lo que tardaron de verdad las licencias de ese municipio.
Los indicadores que calcula
| Indicador | Qué mide |
|---|---|
| Margen sobre ventas y sobre costes | El beneficio de la promoción en proporción a lo que se vende o a lo que cuesta. |
| TIR del proyecto | La rentabilidad anual de la promoción sin financiación ajena. |
| TIR del capital propio | La rentabilidad de lo que ponen los socios, con el préstamo y la deuda. |
| VAN | El valor actual neto del capital propio a la tasa de descuento de la compañía. |
| Múltiplo | Cuántas veces se recupera el capital puesto. |
| Pico de caja | El máximo de dinero propio que necesita la promoción en algún mes. |
| Punto muerto | Lo que hay que vender para no perder. |
| Repercusión del suelo | Lo que cuesta el suelo por metro cuadrado construido. |
| LTC | El préstamo frente al coste total (loan to cost). |
Y avisa cuando algo no cuadra: anticipos de los compradores por encima del 40 %, una viabilidad sin PEM o sin suelo, un préstamo que no se llega a disponer o pérdidas. Cada cifra lleva debajo la mediana de las promociones cerradas de la compañía, y la desviación frente a ellas se avisa con el criterio que fije cada compañía.
El riesgo: escenarios, sensibilidad y Monte Carlo
- Escenarios sobre la base: precios, coste de la obra, retraso de la licencia y ritmo de ventas.
- Dos tablas de sensibilidad: el margen frente al precio y el coste de construcción, y la TIR frente al precio y el retraso de la licencia, porque el plazo apenas mueve el margen y sí la rentabilidad.
- El tornado: cada variable de una en una, la de más efecto arriba.
- Monte Carlo: de 1.000 a 5.000 simulaciones moviendo todas las variables a la vez, con el histograma, la mediana, el P10 y el P90, y la probabilidad de perder dinero, de quedar bajo el margen mínimo de la compañía o de una TIR bajo la tasa de descuento. Con semilla fija: la misma viabilidad da siempre el mismo resultado.
Del comité al control de costes
La viabilidad se guarda por versiones, con lo que cambia de una a otra, y la que se aprueba como baseline la firma la cadena de la compañía según el importe de la inversión. Lo que pasa después ya no se teclea otra vez:
- El comité de inversión decide sobre cada suelo con su memoria de inversión: sesiones con el voto de cada miembro, quórum, mayoría y acta. Las condiciones del acuerdo se convierten en tareas con responsable y fecha.
- No se compra un suelo sin el acuerdo del comité: la compra lo exige.
- El programa del producto parte de la viabilidad.
- El presupuesto de la promoción en Costes se hereda del baseline aprobado.
La viabilidad sale en un informe en PDF y en Excel, con la comparación frente a las referencias. La venta sobre plano se compara luego con su plan de ventas y con las preventas que pide el banco.
Edy en la viabilidad
Edy, el asistente de EDAKON Promotora, propone el resumen ejecutivo de la viabilidad, y el resumen y la recomendación de la memoria de inversión. Una persona lo revisa y decide si lo usa. Si se le pregunta qué pasa si la obra sube un 8 %, la cuenta la hace la viabilidad, no el modelo de lenguaje. Edy nunca escribe nada sin confirmación.
Lo que todavía no hace
- Las referencias de mercado se buscan por municipio y provincia, todavía no por distancia.
- En el Monte Carlo las variables son independientes: todavía no se mueven juntas.
- El reparto entre socios todavía no va en el Excel de la viabilidad.
- El comité de inversión no está en el plan Core.
Preguntas frecuentes
¿Qué es el método residual de valoración del suelo?
Es el que calcula lo que vale un suelo a partir de lo que se puede construir y vender en él: el valor del edificio terminado menos todos los costes y el beneficio del promotor. Lo regula la Orden ECO/805/2003, con dos procedimientos: el estático (art. 42), para solares que pueden empezar a construirse en menos de un año, y el dinámico (arts. 36 a 39), que actualiza los cobros y los pagos de cada periodo.
¿EDAKON Promotora calcula el residual estático o el dinámico?
Los dos. El estático con la fórmula F = VM · (1 − b) − Σ Ci del artículo 42, y el dinámico con los cobros y los pagos de cada mes actualizados al tipo libre de riesgo más la prima. El valor en venta puede salir de precios o de rentas.
¿Puedo usar mis propios testigos?
Sí. Los testigos de la compañía (compraventas, ofertas, tasaciones, subastas, concursos y anuncios) se dan de alta o se importan de Excel, y cada uno se homogeneiza atributo a atributo con su porqué. Con menos de seis, la valoración avisa de que es solo una referencia, porque la Orden pide al menos seis comparables.
¿Sustituye a una tasación oficial?
No. EDAKON Promotora sirve para decidir dentro de la compañía si se compra un suelo y a qué precio. Una tasación con validez hipotecaria la emite una sociedad de tasación homologada.
¿La TIR tiene en cuenta el préstamo promotor?
Sí. La pro-forma calcula la TIR del proyecto, sin financiación, y la del capital propio, con el préstamo promotor dispuesto en cascada de caja, la deuda subordinada si la hay y el reparto entre socios.
¿Qué plan incluye el comité de inversión?
Los planes Pro y Premium. El plan Core incluye los suelos, la valoración y la viabilidad, pero no el comité.
Fuentes
Fuentes oficiales consultadas el 18 de noviembre de 2026.